L’assurance habitation fait partie des contrats auxquels on pense souvent au moment d’emménager, mais dont les garanties, les limites et les modalités d’indemnisation ne sont pas toujours faciles à comparer. Deux offres peuvent afficher des tarifs proches tout en proposant des niveaux de protection très différents. À l’inverse, une formule plus chère n’est pas nécessairement plus adaptée à votre situation si elle comprend des garanties dont vous n’avez pas réellement besoin.
Pour choisir correctement, il faut donc aller au-delà du montant de la cotisation. Le logement assuré, sa localisation, son occupation, la valeur de son contenu, les dépendances, les équipements et les risques auxquels le bien est exposé doivent être pris en compte. Il faut également comprendre les notions de franchise, de plafond d’indemnisation, d’exclusion, de vétusté et de responsabilité civile.
Une assurance habitation est avant tout un contrat. Cela signifie que la protection dont vous bénéficiez dépend précisément des garanties souscrites et des conditions prévues dans les documents contractuels. Une garantie évoquée dans une présentation commerciale peut ainsi être soumise à des conditions, à un plafond ou à des exclusions qu’il faut connaître avant de s’engager.
Que vous soyez locataire ou propriétaire, la bonne démarche consiste donc à identifier vos besoins, à comparer les offres sur des critères identiques et à vérifier les conditions concrètes d’intervention de l’assureur. Cette méthode permet de mieux comprendre ce que vous achetez et d’éviter de découvrir les limites du contrat au moment où un sinistre survient.
Définition et importance de l’assurance habitation
Qu’est-ce qu’une assurance habitation ?
L’assurance habitation est un contrat destiné à couvrir certains risques susceptibles d’affecter un logement, ses occupants ou les tiers. Selon la formule choisie, elle peut notamment intervenir après un incendie, un dégât des eaux, un cambriolage, un événement climatique ou un dommage causé à une autre personne.
Il faut cependant éviter de considérer l’assurance habitation comme une protection uniforme. Le contenu exact d’un contrat dépend de la formule retenue, des garanties incluses, des options éventuellement ajoutées et des conditions prévues par l’assureur. La lecture des documents contractuels reste donc indispensable pour savoir précisément ce qui est couvert.
La responsabilité civile occupe une place importante dans de nombreux contrats. Elle vise notamment les dommages dont l’assuré peut être responsable à l’égard d’un tiers dans les situations prévues au contrat. Selon les conditions de la police, elle peut concerner certains dommages causés par l’assuré, les personnes couvertes par le contrat ou encore les animaux dont il a la garde.
La situation de l’occupant doit également être prise en considération. Les obligations et les besoins d’un locataire ne sont pas nécessairement identiques à ceux d’un propriétaire occupant ou d’un propriétaire bailleur. Le logement lui-même, son contenu et les responsabilités respectives des différentes parties doivent être distingués pour déterminer le niveau de protection réellement nécessaire.
La question de l’obligation d’assurance dépend également du statut de l’occupant et du cadre juridique applicable. Dans certaines situations, notamment pour les locataires, une assurance couvrant les risques locatifs est requise. Pour un propriétaire, même lorsqu’une assurance habitation n’est pas imposée dans les mêmes conditions, l’absence de couverture peut exposer le patrimoine personnel à des conséquences financières importantes en cas de dommage.
Pourquoi est-il crucial de choisir la bonne assurance ?
Une bonne assurance habitation doit avant tout correspondre au risque que vous souhaitez transférer à l’assureur. L’objectif n’est pas d’accumuler le plus grand nombre possible de garanties, mais de bénéficier d’une protection cohérente avec la valeur du logement, son contenu et votre situation.
Imaginez, par exemple, que votre contrat prévoie une indemnisation pour certains dommages matériels mais que le montant maximal pris en charge soit inférieur à la valeur réelle de vos biens. En cas de sinistre important, la différence peut rester à votre charge. Une cotisation attractive ne compense donc pas nécessairement une couverture insuffisante.
À l’inverse, une formule très complète peut ne pas être pertinente si elle augmente fortement le prix du contrat sans répondre à un besoin réel. La bonne approche consiste à rechercher un équilibre entre les risques à couvrir, les niveaux d’indemnisation, les franchises et le coût annuel.
Vous pouvez également consulter les offres d’un assureur comme assurance habitation afin de comparer la structure d’une formule, ses garanties et les conditions proposées. L’essentiel est de ne pas s’arrêter au prix affiché et d’examiner les caractéristiques de l’offre dans leur ensemble.
Cette analyse devient particulièrement importante lorsque le logement contient des biens de valeur, dispose d’équipements spécifiques ou présente des caractéristiques particulières. Une maison avec dépendances, une habitation équipée d’une piscine ou un logement contenant des objets précieux peuvent nécessiter des garanties ou des déclarations supplémentaires.
Comprendre les principales garanties d’une assurance habitation

Les principales garanties offertes
Les contrats d’assurance habitation peuvent associer plusieurs garanties destinées à couvrir les principaux risques auxquels un logement peut être exposé. Leur contenu précis varie selon les assureurs et les formules. Parmi les garanties couramment rencontrées figurent la responsabilité civile, les dégâts des eaux, l’incendie, le vol et le bris de glace.
- Responsabilité civile : elle intervient dans les conditions prévues au contrat lorsque l’assuré est responsable de dommages causés à un tiers.
- Dégâts des eaux : cette garantie peut couvrir certains dommages liés à une fuite, une infiltration ou un événement mettant en cause l’eau, selon les circonstances prévues au contrat.
- Incendie : elle peut prendre en charge les conséquences matérielles d’un incendie ainsi que, selon le contrat, certains dommages liés à une explosion ou une implosion.
- Vol : elle peut indemniser certains biens volés ou détériorés à la suite d’un cambriolage, sous réserve du respect des conditions et mesures de protection prévues.
- Bris de glace : cette garantie peut couvrir la réparation ou le remplacement de certains éléments vitrés endommagés dans les circonstances prévues par le contrat.
Ces intitulés ne suffisent toutefois pas à déterminer le niveau de protection. Pour chaque garantie, il faut vérifier les événements couverts, les biens concernés, les plafonds d’indemnisation, les franchises et les exclusions. Une même appellation commerciale peut recouvrir des conditions différentes d’un contrat à l’autre.
Les dégâts des eaux : regarder au-delà de la simple fuite
Les dégâts des eaux font partie des sinistres auxquels un logement peut être exposé. Pourtant, la présence de cette garantie ne signifie pas que toutes les conséquences d’un problème d’eau seront automatiquement prises en charge. L’origine du dommage, la nature des biens touchés et les circonstances de l’événement peuvent modifier les conditions d’indemnisation.
Lors de la comparaison, intéressez-vous donc autant aux dommages couverts qu’aux frais qui pourraient rester à votre charge. Il peut également être utile de vérifier la manière dont sont traités les frais de recherche de fuite, les dommages causés à des tiers ou les conséquences d’une infiltration, lorsque ces situations sont prévues par le contrat.
La garantie vol nécessite de vérifier les conditions de protection
La garantie contre le vol est souvent associée à des conditions particulières. Certains contrats peuvent prévoir des exigences concernant les serrures, les portes, les fenêtres ou d’autres dispositifs de protection. Si les conditions contractuelles ne sont pas respectées, l’indemnisation peut être limitée ou refusée selon les circonstances et les dispositions du contrat.
Si votre logement contient des objets de valeur, ne supposez pas qu’ils sont automatiquement couverts à hauteur de leur valeur réelle. Les contrats peuvent prévoir des plafonds spécifiques, des définitions particulières de la notion d’objet précieux ou des justificatifs nécessaires en cas de sinistre. La conservation des factures, photographies et documents permettant de prouver la valeur des biens peut donc s’avérer utile.
La responsabilité civile protège aussi les relations avec les tiers
La responsabilité civile est une composante importante de la protection offerte par une assurance habitation. Un dommage causé à un voisin, à un occupant ou à une autre personne peut entraîner des conséquences financières importantes. La garantie vise alors à prendre en charge les conséquences relevant de son champ d’application et dans les limites prévues au contrat.
Pour bien comprendre cette protection, il faut notamment vérifier qui est considéré comme assuré. Selon le contrat, les personnes vivant dans le logement peuvent être couvertes selon des conditions précises. Les activités ou situations particulières peuvent également nécessiter une analyse spécifique.
Garanties optionnelles et extensions de couverture
Les garanties de base ne répondent pas nécessairement à toutes les situations. C’est pourquoi les assureurs proposent souvent des options ou extensions permettant d’adapter le contrat au logement et à son contenu. Ces protections supplémentaires doivent être sélectionnées en fonction d’un besoin réel, car elles ont généralement une incidence sur la cotisation.
- Piscine : une extension spécifique peut être envisagée pour couvrir certains dommages affectant une piscine privée et ses équipements.
- Cave : selon les conditions du contrat, une protection peut être prévue pour les biens entreposés dans une cave, notamment face à certains dégâts liés à l’eau ou à d’autres sinistres.
- Dommages électriques : cette garantie peut intervenir lorsque certains appareils électriques sont endommagés par une surtension, un court-circuit ou un événement couvert.
- Garanties climatiques : elles peuvent couvrir certains dommages provoqués par des événements tels que la tempête, la grêle ou la neige, selon les conditions du contrat.
La question à se poser avant d’ajouter une option est simple : quel risque cherche-t-elle à couvrir et quelle serait la conséquence financière si ce risque survenait sans assurance ? Cette réflexion permet d’éviter de souscrire des extensions uniquement parce qu’elles apparaissent dans une formule plus complète.
Les dépendances doivent également être déclarées avec précision lorsqu’elles sont concernées par le contrat. Garage, cave, abri, local indépendant ou autre annexe peuvent faire l’objet de règles spécifiques. Ne partez pas du principe qu’un bâtiment situé sur la même propriété est automatiquement couvert dans les mêmes conditions que l’habitation principale.
Évaluer précisément ses besoins avant de choisir
Tenez compte du type de logement
Avant de comparer les tarifs, commencez par décrire précisément votre logement. Appartement ou maison, résidence principale ou autre usage, superficie, nombre de pièces, dépendances et équipements particuliers sont autant d’informations susceptibles d’influencer la couverture proposée.
La valeur du logement et celle de son contenu doivent également être distinguées. L’indemnisation des bâtiments et celle du mobilier peuvent obéir à des règles différentes. Une estimation trop basse du contenu peut conduire à une protection insuffisante si un sinistre important survient.
Pour évaluer vos biens, faites un inventaire des meubles, appareils électroménagers, équipements électroniques, vêtements et autres possessions significatives. Pour les biens particulièrement coûteux, conservez les justificatifs disponibles et vérifiez les éventuels plafonds spécifiques prévus par le contrat.
Analysez les risques liés à votre environnement
Le lieu où se trouve le logement compte également. Les risques ne sont pas identiques d’une région ou d’un environnement à l’autre. Une habitation située dans une zone exposée à certains événements climatiques, par exemple, peut nécessiter une attention particulière aux garanties correspondantes.
Il faut également prendre en compte les caractéristiques propres à la propriété. Une maison ancienne, un logement équipé de nombreuses installations électriques, une habitation avec une cave ou un terrain comportant des équipements particuliers peuvent présenter des besoins différents d’un appartement récent.
Votre mode de vie mérite aussi d’être considéré. La présence régulière d’autres occupants, l’usage d’une dépendance, le stockage de matériel coûteux ou l’exercice d’une activité professionnelle à domicile peuvent nécessiter une vérification supplémentaire des garanties. Il est préférable de déclarer clairement la situation à l’assureur plutôt que de supposer qu’elle est couverte.
Ne sous-estimez pas la valeur de votre mobilier
L’évaluation du mobilier est souvent plus difficile qu’il n’y paraît. Lorsque l’on additionne les meubles, appareils électroniques, électroménagers, vêtements et équipements présents dans une maison, le montant total peut devenir important sans qu’un seul objet ait une valeur exceptionnelle.
Une estimation globale trop faible peut donc créer un décalage entre le capital assuré et la valeur réelle des biens. Prenez le temps de réaliser un inventaire, de conserver les justificatifs des achats importants et de mettre régulièrement cette estimation à jour.
Comparer les offres d’assurance habitation sur de vrais critères
Une comparaison pertinente ne consiste pas à regarder uniquement le montant mensuel de la cotisation. Il faut comparer des contrats qui offrent un niveau de protection comparable. Le prix ne prend son sens qu’une fois mis en relation avec les garanties, les plafonds, les franchises et les exclusions.
Les comparateurs en ligne peuvent constituer un premier outil pour comprendre les offres d’assurance habitation disponibles sur le marché. Ils permettent de recueillir plusieurs propositions et d’identifier les écarts de prix. Toutefois, une comparaison automatisée ne remplace pas la lecture des conditions contractuelles.
Commencez par comparer les garanties principales. Vérifiez ensuite les montants maximums susceptibles d’être indemnisés. Un plafond élevé peut être important pour certains biens ou certains types de dommages, tandis qu’un plafond faible peut limiter fortement l’intérêt apparent d’une garantie.
Les exclusions méritent la même attention. Elles indiquent les situations, dommages ou biens qui ne sont pas couverts. Elles sont particulièrement importantes parce qu’elles permettent de comprendre les limites réelles du contrat. Une offre qui semble très complète dans sa présentation peut comporter des exclusions significatives dans ses conditions.
La franchise constitue un autre critère déterminant. Il s’agit de la somme qui reste à votre charge dans certaines situations avant l’intervention de l’assureur. Une cotisation plus faible peut être associée à une franchise plus élevée. Il faut donc comparer le coût annuel avec le niveau de reste à charge prévu en cas de sinistre.
Examinez également les modalités d’indemnisation. La valeur retenue pour un bien endommagé ou détruit peut dépendre de son ancienneté, de son état et des conditions prévues dans le contrat. Les notions de valeur d’usage, de valeur de remplacement ou de prise en compte de la vétusté peuvent avoir une incidence importante sur le montant effectivement versé.
Lire les documents contractuels avant de souscrire
La présentation commerciale permet de comprendre rapidement les grandes lignes d’une offre, mais elle ne contient pas nécessairement tous les détails utiles. Avant de souscrire, prenez le temps de consulter les documents contractuels remis par l’assureur et notamment les conditions qui définissent précisément les garanties et leurs limites.
Lorsque vous identifiez une garantie qui vous paraît indispensable, recherchez les passages qui précisent son champ d’application. Vérifiez notamment les circonstances dans lesquelles elle intervient, les biens concernés, le plafond applicable et la franchise éventuelle. Cette lecture permet d’éviter de tirer des conclusions à partir du seul intitulé de la garantie.
Les conditions peuvent également préciser des obligations à respecter. Pour certaines garanties, l’assuré doit prendre des mesures de prévention ou fournir certains justificatifs. Il est important de connaître ces obligations au moment de la souscription et pas seulement après un sinistre.
Si un point reste incompréhensible, demandez une explication écrite à l’assureur ou à l’intermédiaire. Une réponse claire avant la signature est préférable à une interprétation personnelle d’une clause après la survenue d’un dommage.
Négocier et personnaliser son contrat
Comment négocier son contrat ?
Le prix d’une assurance habitation n’est pas toujours un élément totalement figé. La mise en concurrence peut vous permettre de disposer de plusieurs propositions et de discuter des conditions commerciales. Pour que cette comparaison soit utile, transmettez toutefois des informations identiques aux différents assureurs.
Une négociation efficace commence par une bonne connaissance de vos besoins. Si vous savez quelles garanties sont réellement nécessaires, quels plafonds vous semblent adaptés et quel niveau de franchise vous êtes prêt à accepter, vous pourrez plus facilement identifier les éléments sur lesquels une proposition peut être améliorée.
Il peut également être intéressant de signaler à l’assureur les mesures de prévention dont bénéficie le logement lorsqu’elles sont pertinentes. La présence de certains équipements de sécurité ou de dispositifs de prévention peut, selon les conditions commerciales de l’assureur, avoir une incidence sur la proposition.
Ne négociez toutefois pas uniquement la cotisation. Une réduction de prix obtenue au détriment d’une garantie importante ou avec une franchise fortement augmentée peut réduire l’intérêt de l’offre. Le bon objectif consiste à obtenir un contrat équilibré plutôt qu’un tarif minimal.
Personnaliser la couverture selon ses besoins
La personnalisation du contrat permet d’éviter deux situations opposées : une couverture trop faible et une couverture inutilement large. Vous pouvez examiner avec l’assureur les garanties qui correspondent à votre logement et déterminer si certaines options doivent être ajoutées.
Les besoins peuvent notamment évoluer lorsque vous achetez un équipement coûteux, aménagez une nouvelle dépendance, installez une piscine ou acquérez un bien dont la valeur dépasse les plafonds initialement prévus. Dans ces situations, une simple mise à jour des informations communiquées à l’assureur peut ne pas suffire si une garantie ou une extension spécifique est nécessaire.
La même logique s’applique aux plafonds d’indemnisation. Ils doivent rester cohérents avec la valeur des biens assurés. Un plafond trop élevé peut augmenter inutilement le prix du contrat, tandis qu’un plafond insuffisant peut laisser une partie importante du patrimoine à découvert.
Comprendre la franchise, les plafonds et les exclusions
Ces trois notions sont essentielles pour comprendre le niveau réel de protection d’une assurance habitation. Pourtant, elles sont souvent moins visibles que le montant de la cotisation lors d’une première comparaison.
La franchise correspond à la part du dommage qui reste à la charge de l’assuré dans les conditions prévues au contrat. Une franchise faible peut être intéressante si vous souhaitez limiter votre reste à charge en cas de sinistre, mais elle peut s’accompagner d’une cotisation plus élevée. Une franchise importante peut réduire la prime, mais vous devrez supporter une part plus importante du coût lors d’un événement couvert.
Le plafond d’indemnisation correspond au montant maximal susceptible d’être pris en charge pour une garantie ou une catégorie de biens selon les conditions du contrat. Il faut vérifier qu’il correspond à la valeur réellement exposée. Cette vérification est particulièrement importante pour les objets précieux et les équipements coûteux.
Les exclusions désignent les situations ou dommages auxquels la garantie ne s’applique pas. Elles peuvent être générales ou propres à une garantie. Leur lecture permet de savoir ce qui restera nécessairement à la charge de l’assuré et d’identifier, le cas échéant, une protection complémentaire.
Ces trois éléments doivent être étudiés ensemble. Une offre avec une cotisation légèrement plus élevée peut devenir plus intéressante si elle propose des plafonds adaptés et une franchise raisonnable. À l’inverse, un contrat peu coûteux peut s’avérer moins protecteur si ses plafonds sont bas et ses franchises élevées.
Gestion des sinistres et indemnisation
Que faire en cas de sinistre ?
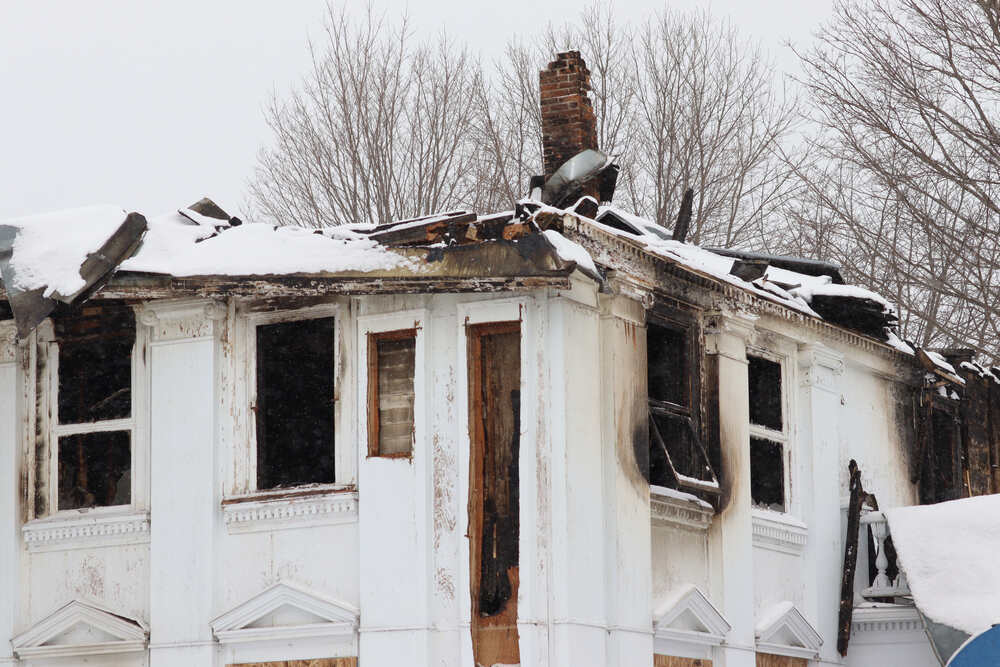
Lorsqu’un sinistre survient, la première priorité est de protéger les personnes et de limiter, dans la mesure du possible, l’aggravation des dommages. Les mesures à prendre dépendent naturellement de la nature de l’événement. En présence d’une fuite, par exemple, il peut être nécessaire de couper l’arrivée d’eau. En cas d’incendie, la priorité absolue reste la sécurité des occupants et l’intervention des services d’urgence lorsque cela est nécessaire.
Une fois la situation maîtrisée, rassemblez les éléments permettant de documenter le sinistre. Des photographies, factures, preuves d’achat, témoignages et autres justificatifs peuvent contribuer à établir la nature et la valeur des dommages.
Contactez ensuite votre assureur dans le délai prévu par le contrat pour effectuer la déclaration. Les modalités peuvent varier selon la nature du sinistre et l’assureur. Il est donc utile de connaître à l’avance les moyens de déclaration disponibles et les documents qui pourront être demandés.
- Prenez les mesures raisonnables permettant de limiter l’aggravation des dommages, sans vous mettre en danger.
- Déclarez le sinistre à votre assureur dans les conditions et délais prévus par votre contrat.
- Conservez les éléments utiles à l’évaluation du dommage : photographies, factures, justificatifs, témoignages et documents disponibles.
- Évitez de jeter ou de réparer définitivement les biens endommagés avant d’avoir vérifié les modalités prévues par l’assureur, sauf nécessité liée à la sécurité ou à la limitation des dégâts.
Comprendre le calcul de l’indemnisation
L’indemnisation dépend des garanties souscrites, des circonstances du sinistre et des modalités prévues au contrat. Le montant versé peut notamment être influencé par le niveau de dommage reconnu, la franchise, les plafonds applicables et les règles utilisées pour déterminer la valeur des biens.
Il est donc important de ne pas confondre la valeur d’un bien au moment de son achat avec le montant qui sera nécessairement indemnisé après plusieurs années. La vétusté, lorsque le contrat la prend en compte, peut avoir une incidence sur l’évaluation. Certaines formules peuvent prévoir des modalités de remplacement ou de remboursement différentes.
Pour faciliter l’évaluation, conservez autant que possible les justificatifs des biens importants. Les factures ne sont pas le seul élément pouvant être utile : photographies, garanties commerciales, certificats, expertises ou autres documents peuvent contribuer à établir l’existence et la valeur d’un bien.
Dans le cas d’un dommage important, une expertise peut également être organisée selon les conditions du contrat et la nature du sinistre. L’expert examine alors les circonstances et l’étendue des dommages afin de contribuer à leur évaluation. La présence d’un expert ne signifie pas que toutes les sommes demandées seront automatiquement retenues : l’indemnisation reste encadrée par le contrat.
Réviser régulièrement son contrat d’assurance habitation
Quand faut-il revoir sa couverture ?
Une assurance habitation adaptée aujourd’hui peut devenir insuffisante ou, au contraire, trop large quelques années plus tard. Votre logement, vos biens et votre situation évoluent. Le contrat doit donc être réexaminé lorsque des changements importants interviennent.
Un déménagement est naturellement une occasion de revoir la couverture. Le nouveau logement peut avoir une superficie différente, une autre localisation, des dépendances supplémentaires ou des caractéristiques qui modifient les risques. Les informations utilisées pour établir l’ancien contrat ne peuvent pas être reprises automatiquement sans vérification.
L’achat de nouveaux biens constitue également un motif de réévaluation. Un équipement électronique coûteux, une collection, un instrument de musique ou un autre objet de valeur peuvent modifier le montant total des biens à assurer. Si les plafonds prévus au contrat ne sont plus adaptés, une modification de la couverture peut être nécessaire.
Les changements dans la composition du foyer peuvent également justifier une vérification. Une naissance, un départ du logement, une modification du statut d’occupation ou tout autre changement important doit être signalé lorsque les conditions du contrat le prévoient.
Réévaluez les garanties et les montants assurés
Lors de chaque révision, reprenez les garanties une par une. Vérifiez si elles correspondent toujours aux risques auxquels votre logement est exposé et si les montants assurés restent cohérents avec la valeur actuelle de vos biens.
Cette vérification peut aussi permettre d’identifier des garanties devenues inutiles. Si une situation particulière n’existe plus, une option correspondante peut éventuellement être retirée, sous réserve des conditions de modification du contrat. À l’inverse, un nouveau besoin peut justifier l’ajout d’une protection complémentaire.
Regardez également les franchises et les plafonds. Une formule souscrite plusieurs années auparavant peut ne plus correspondre à votre capacité financière actuelle à supporter un reste à charge ou à la valeur de votre patrimoine. Ces paramètres méritent donc autant d’attention que le prix de la cotisation.
Conservez une trace de vos biens et de vos documents
La gestion d’une assurance habitation ne se limite pas au paiement de la cotisation. Conserver les informations utiles facilite la gestion du contrat et peut simplifier la constitution d’un dossier en cas de sinistre.
Pour les biens importants, prenez régulièrement des photographies et conservez les factures ou autres justificatifs disponibles. Vous pouvez également tenir un inventaire actualisé de votre mobilier et de vos équipements. Cette démarche permet de mieux connaître la valeur globale de ce qui se trouve dans le logement et de repérer plus facilement une éventuelle insuffisance de couverture.
Les documents contractuels doivent eux aussi être conservés. Conditions générales, conditions particulières, avenants et échanges importants avec l’assureur permettent de retrouver les caractéristiques de la couverture à une date donnée. Cette traçabilité est particulièrement utile lorsque le contrat évolue au fil des années.
Les erreurs à éviter lors du choix d’une assurance habitation
La première erreur consiste à choisir uniquement en fonction du prix. Une cotisation basse peut être intéressante, mais seulement si elle correspond à une couverture adaptée. Comparer deux tarifs sans examiner les garanties revient à comparer deux produits dont le niveau de protection peut être différent.
La deuxième erreur consiste à sous-estimer la valeur du contenu du logement. Le mobilier est constitué d’une multitude de biens dont la valeur cumulée peut être importante. Une estimation trop basse peut réduire la protection disponible en cas de sinistre.
Il faut également éviter de supposer qu’une garantie couvre automatiquement toutes les situations portant le même nom. Un « vol », un « dégât des eaux » ou un « bris de glace » peuvent être soumis à des conditions précises. La lecture des exclusions et des limitations permet de comprendre la portée réelle de la protection.
Une autre erreur fréquente consiste à oublier de déclarer une modification du logement ou de son usage. Une pièce transformée, une dépendance ajoutée, un équipement particulier ou une nouvelle activité exercée à domicile peuvent modifier les besoins d’assurance. Informer l’assureur lorsque cela est requis permet de maintenir une couverture cohérente avec la situation réelle.
Enfin, ne négligez pas la franchise. Deux contrats proposant des garanties similaires peuvent produire des résultats très différents lors d’un sinistre si leurs franchises ne sont pas les mêmes. Le montant qui restera effectivement à votre charge doit faire partie intégrante de la comparaison.
Construire une comparaison réellement utile
Pour comparer plusieurs offres avec méthode, commencez par définir un profil identique auprès de chaque assureur. Utilisez les mêmes informations concernant le logement, son contenu, son occupation et les éventuelles dépendances. Vous pourrez ainsi mieux identifier les différences entre les propositions.
Notez ensuite, pour chaque offre, les garanties incluses, les options disponibles, les plafonds, les franchises et les principales exclusions. Ajoutez le montant de la cotisation et les modalités d’évolution du tarif lorsque ces informations sont disponibles. Cette méthode permet de dépasser la simple comparaison du prix affiché.
Accordez une attention particulière aux garanties qui correspondent aux risques les plus importants pour votre logement. Il n’est pas nécessaire que toutes les lignes d’un contrat soient identiques à celles d’une autre offre : ce qui compte est de vérifier que les risques prioritaires bénéficient d’une protection suffisante.
Enfin, posez des questions sur les points que vous ne comprenez pas. Un contrat d’assurance est un engagement financier qui peut produire ses effets pendant plusieurs années. Prendre quelques minutes pour clarifier une franchise, un plafond ou une exclusion avant la souscription est préférable à une mauvaise surprise lorsque vous aurez besoin de la garantie.
La bonne assurance habitation est donc celle dont les garanties correspondent réellement au logement, aux biens assurés et aux risques auxquels vous êtes exposé. Pour parvenir à ce choix, il faut examiner le contrat dans son ensemble : garanties incluses, extensions, plafonds d’indemnisation, franchises, exclusions et modalités de prise en charge. Une révision régulière permet ensuite de maintenir cette protection lorsque le logement, le patrimoine ou la situation personnelle évoluent.